Utmanande marknadsförutsättningar för Norrlands basindustri kvarstår
Norrlands basindustri kämpar med utmanande marknadsförutsättningar, trots en starkare konjunktur. Tillväxt drivs av investeringar i AI och försvar, men skogsindustrin påverkas negativt av låga priser. Kompetensförsörjning och globala osäkerheter kvarstår som viktiga utmaningar för näringslivet.
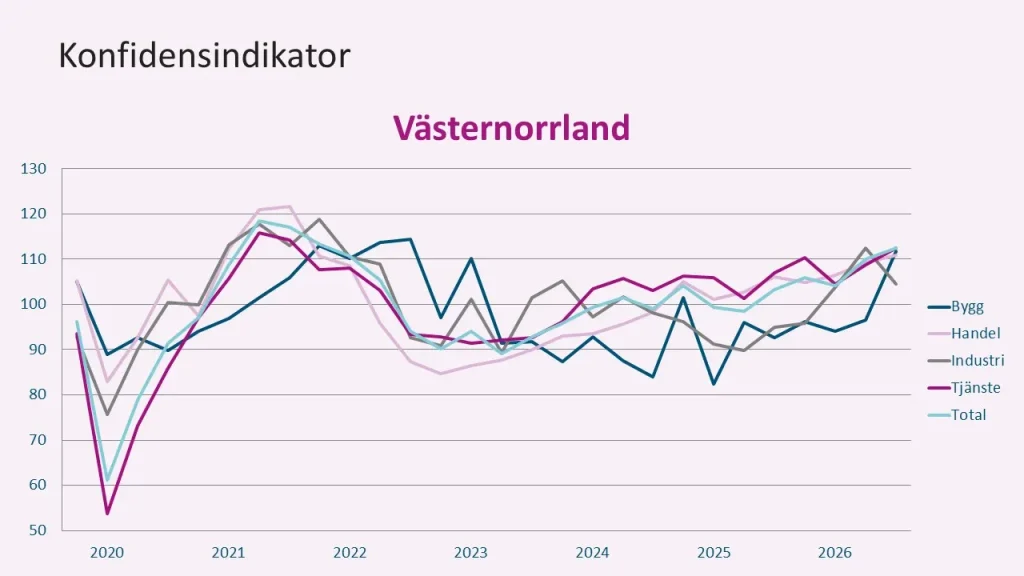
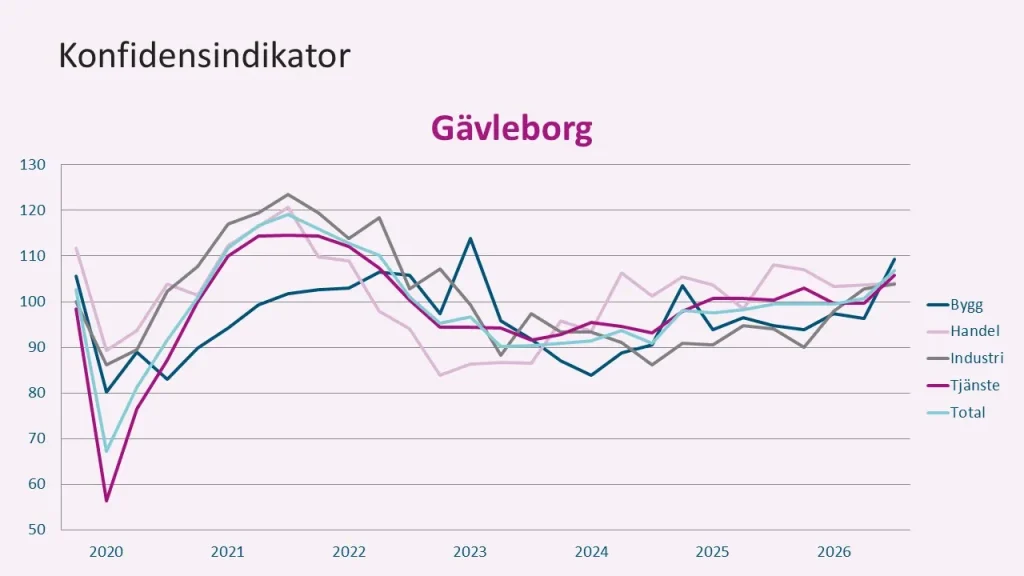
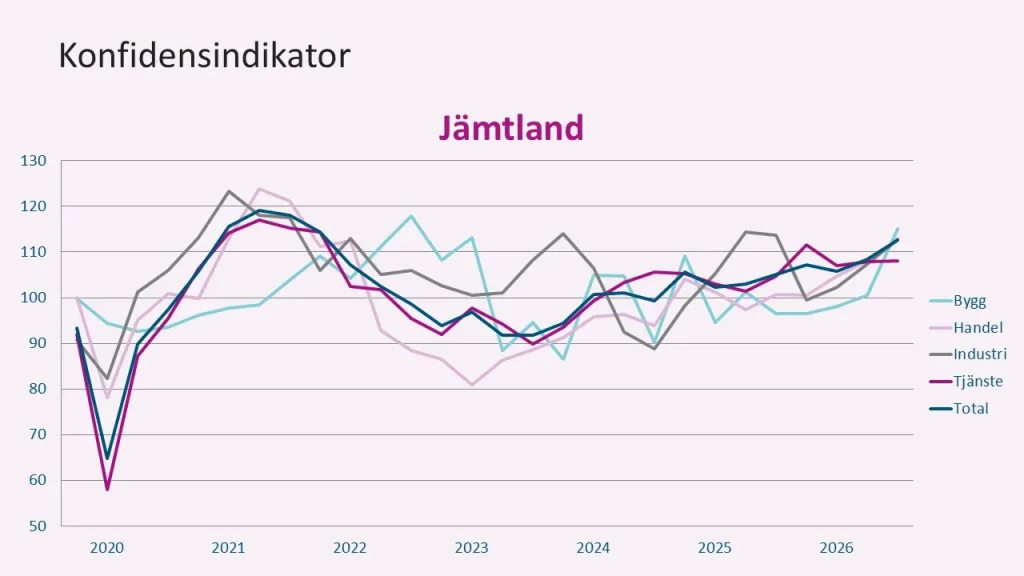
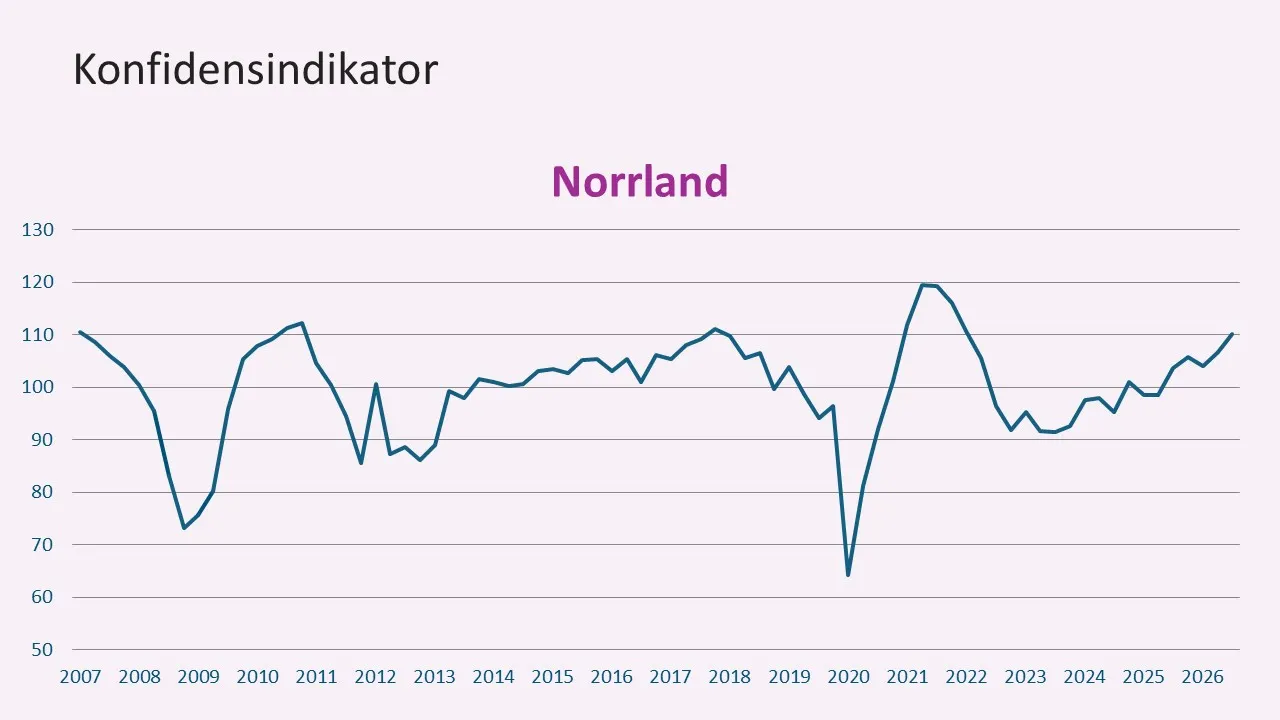
Det norrländska näringslivet har successivt stärkt sitt läge från bottennivåerna 2022-2023 till ett nu mycket starkt läge, vilket är i linje med utvecklingen på riksnivå. Resan hit har inte gått rakt utan har mötts av kontinuerliga bakslag till följd av globala störningar i form av krig, tullar och handelskrig.
Trots ett starkt läge befinner vi oss ännu endast i normalkonjunktur. Tillväxten är stark men företagen verkar inte möta några större flaskhalsar till följd av en hög aktivitet. Kapacitetsutnyttjandet i industrin är i bästa fall i nivå med det historiska snittet, med några få undantag är bristtalen för arbetskraft fortfarande relativt låga i alla branscher och län och även lönsamheten är i bästa fall i nivå med det normala.
Stämningsläget för tillverkningsindustrin har stärkts successivt under ett par års tid och är nu starkare än normalt. Läget är ändå svagare än på riksnivå där läget klassas som mycket starkt. Det är tydligt att det är en delad bild för industrin. Mönstret från föregående år kvarstår där industriföretagen är positivare i Jämtland, där det finns en större andel små och medelstora tillverkande företag, än i kustlänen som har en större andel basindustri. Framför allt skogsindustrin har det fortsatt tufft till följd av låga världsmarknadspriser och höga råvarukostnader. Tunga drivkrafter för tillväxt i industrin är i stället investeringar i AI och försvar, vilket ger bra fart i delar av det norrländska näringslivet.
Byggsektorn stod för det stora lyftet i årets konjunkturbarometer. Efter några extremt krävande år till följd av chockhöjningen av räntorna som skedde med start 2022 är nu företagen positiva igen. Framför allt planerar byggföretagen att anställa igen, men även orderstockarna är tillbaka på normalnivåer. Bilden är dock fortfarande tudelad där efterfrågan är högst inom industriellt byggande, anläggning och offentligt byggande. Potentiell extra kraft till en redan starkare byggmarknad finns i investeringar i infrastruktur till följd av att försvarsförmågan ska öka.
Tjänstesektorn är den största branschen och här är läget på gränsen till mycket starkt. Branschen har gynnats av att hushållen successivt har fått en stärkt köpkraft. Företagen har under en längre tid svarat att efterfrågan ökar och att verksamheterna utvecklas väl. Man har också under en längre period signalerat positiva förväntningar på utvecklingen framåt. Lönsamheten har också återhämtat sig till normalnivå efter många svaga år. Som motbild till det starka stämningsläget signalerar tjänsteföretagen trots ökad efterfrågan fortsatt att nivån på inneliggande ordrar är för låg. Dessutom råder ingen större arbetskraftsbrist.
Handeln signalerar i likhet med tjänstesektor om ett läge på gränsen till mycket starkt. Drivkraften finns i hushåll som successivt blivit positivare sedan bottennivåerna för några år sedan då räntorna var som högst. Både bedömningarna av försäljningsvolymerna och förväntningarna på försäljningen har successivt blivit positivare under en längre tid och försäljningssituationen uppgavs vara relativt normal. Lönsamheten har dock inte hängt med utan en majoritet av företagen bedömer fortsatt att den är sämre än normalt. I kombination med låga bristtal för arbetskraften nyanserar det bilden till att stämningsläget totalt sett för branschen ändå bara är tillfredsställande.
Sammanfattningsvis har läget för näringslivet stärkts och fortsatt konjunkturförstärkning är att vänta. För att förskjuta det norrländska näringslivet in i högkonjunktur krävs att marknadsförutsättningarna för basindustrin förbättras och att den globala osäkerheten minskar. Delar i detta är också bättre global marknad för skogsindustrin, högre järnmalmspriser att de höga sjöfraktpriserna kommer ned. En bättre tillväxt i Tyskland, som är Sveriges största handelspartner, skulle också vara välkommet för den norrländska industrin. Generellt finns dock en kraft i det norrländska näringslivet med många unika fördelar som mineraler, grön energi och bra och trygga boendemiljöer. Den starkaste tillväxten i Sverige finns också i Norrbotten och Västerbotten som har haft högst tillväxt i landet under 2000-talet. En av de största utmaningarna för det norrländska företagen är fortsatt kompetensförsörjningen. Trots att bristtalen är väsentligt lägre än toppåret 2021, visar siffrorna på en att en strukturell arbetskraftsbrist råder.